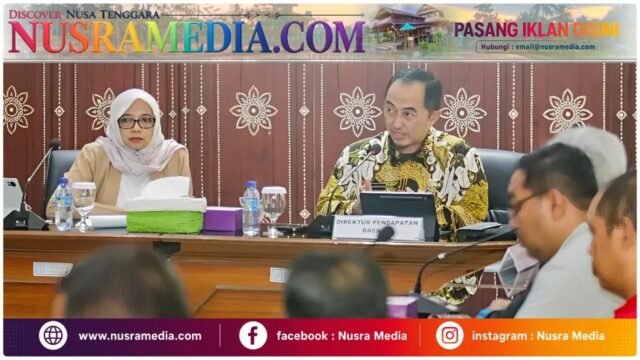
NUSRAMEDIA.COM — Pemerintah Provinsi (Pemprov) Nusa Tenggara Barat (NTB) melalui Badan Pendapatan Daerah (Bapenda) mensosialisasikan Peraturan Daerah (Perda) NTB Nomor 3 Tahun 2026.
Yakni tentang Perubahan atas Peraturan Daerah Nomor 2 Tahun 2024 tentang Pajak Daerah dan Retribusi Daerah beserta peraturan turunannya pada Jumal’at 9 Oktober 2026.
Kegiatan yang berlangsung di Ruang Rapat Mendunia Bapenda NTB itu menjadi bagian dari upaya pemerintah daerah meningkatkan pemahaman para pemangku kepentingan.
Terutama terhadap kebijakan perpajakan daerah, sekaligus memperkuat sinergi dalam mengoptimalkan Pendapatan Asli Daerah (PAD). Pelaksana Tugas (Plt) Kepala Bapenda Provinsi NTB, Baiq Nelly Yuniarti, AP., M.Si., menjelaskan.
Dimana pembaruan regulasi tersebut dilandasi tiga tujuan utama, yakni meningkatkan efektivitas pemungutan pajak, mewujudkan keadilan dalam pengenaan tarif, serta mendorong kemandirian fiskal daerah.
Menurut Nelly kerap Plt Kepala Bapenda NTB itu disapa bahwa, penyesuaian kebijakan pajak daerah tidak semata-mata berorientasi pada peningkatan penerimaan.
Lebih dari itu, kebijakan tersebut diarahkan untuk menciptakan sistem perpajakan yang lebih adil, memperkuat kapasitas keuangan daerah, serta memastikan keberlanjutan pembangunan di NTB.
“Pajak daerah merupakan salah satu instrumen penting untuk mendukung pembangunan dan meningkatkan kualitas pelayanan kepada masyarakat,” ungkap perempuan yang juga merupakan Kepala Bappeda NTB itu.
“Karena itu, kebijakan penyesuaian tarif harus ditempatkan dalam kerangka keadilan, dengan memperhatikan karakteristik objek pajak serta kemampuan masyarakat dalam memenuhi kewajibannya,” imbuhnya.
Pajak Berkeadilan untuk Mendukung Pembangunan Daerah
Baiq Nelly menegaskan, semangat utama Perda Nomor 3 Tahun 2026 adalah menghadirkan kebijakan perpajakan yang proporsional. Dengan demikian, kontribusi masyarakat terhadap pembangunan daerah dapat berjalan seiring dengan perlindungan terhadap kepentingan masyarakat.
“Yang ingin kita bangun adalah kesadaran bahwa pajak bukan sekadar kewajiban, melainkan bentuk partisipasi bersama dalam membiayai pembangunan daerah,” ujar mantan Kepala Dinas Kominfotik Provinsi NTB tersebut.
“Penerimaan yang dikelola pemerintah akan menjadi salah satu penopang pembiayaan infrastruktur, pelayanan publik, dan berbagai program pembangunan yang manfaatnya kembali kepada masyarakat,” tambahnya.
Perda Nomor 3 Tahun 2026 yang mulai diberlakukan pada 1 Oktober 2026 membawa sejumlah penyesuaian dalam pengelolaan pajak dan retribusi daerah, terutama terkait Pajak Kendaraan Bermotor (PKB) dan Bea Balik Nama Kendaraan Bermotor (BBNKB).
Penyesuaian tarif PKB dan BBNKB mencakup kategori kendaraan menengah ke atas serta kendaraan listrik sesuai ketentuan yang berlaku. Kebijakan ini diarahkan untuk membangun struktur pengenaan pajak yang lebih proporsional dengan mempertimbangkan karakteristik kendaraan dan kontribusi yang semestinya diberikan kepada daerah.
Penyesuaian Pajak Kendaraan dan Perluasan Basis PAD
Selain penyesuaian tarif, regulasi ini mempertegas ketentuan mengenai kendaraan berpelat nomor luar daerah agar melakukan balik nama sesuai ketentuan. Langkah tersebut diharapkan dapat meningkatkan ketertiban administrasi kendaraan sekaligus mengoptimalkan potensi penerimaan pajak di NTB.
Pada sisi kebijakan insentif, pemerintah daerah mengarahkan pendekatan dari program pemutihan bagi penunggak pajak menuju pemberian apresiasi berupa diskon kepada wajib pajak yang taat. Pendekatan ini diharapkan dapat memperkuat budaya kepatuhan sekaligus memberikan penghargaan kepada masyarakat yang memenuhi kewajiban perpajakannya secara tertib.
Perubahan regulasi tersebut juga memperluas cakupan potensi PAD melalui pengaturan objek pendapatan yang berkaitan dengan pajak air permukaan, pertambangan rakyat, serta pemanfaatan bahu jalan provinsi untuk kegiatan bisnis sesuai ketentuan peraturan perundang-undangan.
Melalui berbagai penyesuaian tersebut, Pemprov NTB berupaya mengoptimalkan penerimaan daerah tidak hanya melalui perubahan tarif, tetapi juga dengan memperbaiki tata kelola, memperluas basis pendapatan, dan meningkatkan kepatuhan wajib pajak.
Kemendagri Tekankan Optimalisasi PAD Berbasis Data
Sementara itu, Direktur Pendapatan Daerah Kementerian Dalam Negeri (Kemendagri), Dr. Drs. Teguh Narutomo, M.M., menyampaikan pentingnya strategi komprehensif dalam mengoptimalkan PAD.
Menurutnya, peningkatan pendapatan daerah perlu dilakukan melalui pembenahan tata kelola, penguatan kolaborasi, pemanfaatan teknologi, inovasi, serta peningkatan kapasitas sumber daya manusia.
Ia menekankan bahwa optimalisasi PAD tidak dapat hanya mengandalkan penyesuaian tarif, tetapi harus didukung pengelolaan potensi pendapatan yang akurat, terukur, dan berkelanjutan.
“Optimalisasi pendapatan daerah harus dimulai dari data yang akurat dan terverifikasi. Pemerintah daerah perlu membangun kolaborasi antarperangkat daerah agar potensi yang dimiliki dapat diidentifikasi secara menyeluruh, dikelola secara optimal, dan menghasilkan penerimaan yang dapat dipertanggungjawabkan,” ungkap Teguh.
Lima Strategi Memperkuat Pendapatan Daerah
Teguh juga memaparkan lima langkah utama yang perlu diimplementasikan pemerintah daerah dalam memperkuat PAD. Langkah tersebut meliputi intensifikasi berbasis data, pembangunan ekosistem dan kolaborasi pemangku kepentingan, percepatan digitalisasi pengelolaan pendapatan daerah, pengembangan inovasi, peningkatan kompetensi sumber daya manusia, serta mendorong pertumbuhan ekonomi.
“Pajak harus dipahami sebagai bagian dari kontribusi bersama untuk memastikan roda pemerintahan dan pelayanan publik tetap berjalan. Karena itu, membangun kepercayaan dan kolaborasi antara pemerintah dengan wajib pajak menjadi hal yang sangat penting,” jelas Teguh.
Pandangan tersebut sejalan dengan arah kebijakan Pemprov NTB dalam memperkuat kemandirian fiskal daerah. Kemandirian fiskal tidak hanya ditentukan oleh besarnya penerimaan, tetapi juga oleh kemampuan pemerintah mengelola potensi secara efektif, memperluas basis pendapatan secara proporsional, dan menjaga kepercayaan masyarakat terhadap penggunaan uang pajak.
Transparansi dan Edukasi Jadi Kunci Implementasi Perda
Dalam konteks tersebut, implementasi Perda Nomor 3 Tahun 2026 menjadi momentum untuk memperkuat tata kelola perpajakan daerah yang lebih adaptif dan berkeadilan. Pemerintah daerah dituntut mampu menyeimbangkan kebutuhan pembiayaan pembangunan dengan kepentingan masyarakat serta dunia usaha.
Bapenda NTB juga menempatkan edukasi dan sosialisasi sebagai bagian penting dalam implementasi kebijakan. Pemahaman yang baik diharapkan dapat menghindari kesalahpahaman mengenai penyesuaian tarif, sekaligus mendorong masyarakat memenuhi kewajiban perpajakan melalui mekanisme resmi.
Pada akhirnya, keberhasilan kebijakan pajak daerah tidak hanya diukur dari peningkatan penerimaan, tetapi juga dari meningkatnya kepatuhan, membaiknya kualitas pelayanan, tumbuhnya aktivitas ekonomi, serta semakin besarnya manfaat pembangunan yang dirasakan masyarakat.
Melalui penerapan Perda Nomor 3 Tahun 2026, Pemprov NTB berkomitmen memperkuat fondasi fiskal daerah dengan mengedepankan prinsip keadilan, transparansi, dan akuntabilitas.
Dengan dukungan seluruh pemangku kepentingan, pajak daerah diharapkan menjadi instrumen strategis untuk membiayai pembangunan berkelanjutan menuju NTB Makmur Mendunia.
Libatkan Berbagai Pemangku Kepentingan
Kegiatan sosialisasi ini diikuti oleh perwakilan perangkat daerah lingkup Pemerintah Provinsi NTB dan pemerintah kabupaten/kota, Ditlantas Polda NTB, PT Jasa Raharja, para pelaku usaha terkait, pihak dealer kendaraan, serta insan media.
Keterlibatan berbagai pemangku kepentingan tersebut menjadi bagian penting dalam membangun pemahaman yang sama terhadap substansi perubahan regulasi, sekaligus memperkuat koordinasi dan sinergi dalam pelaksanaan kebijakan pajak daerah di Provinsi NTB. (*)